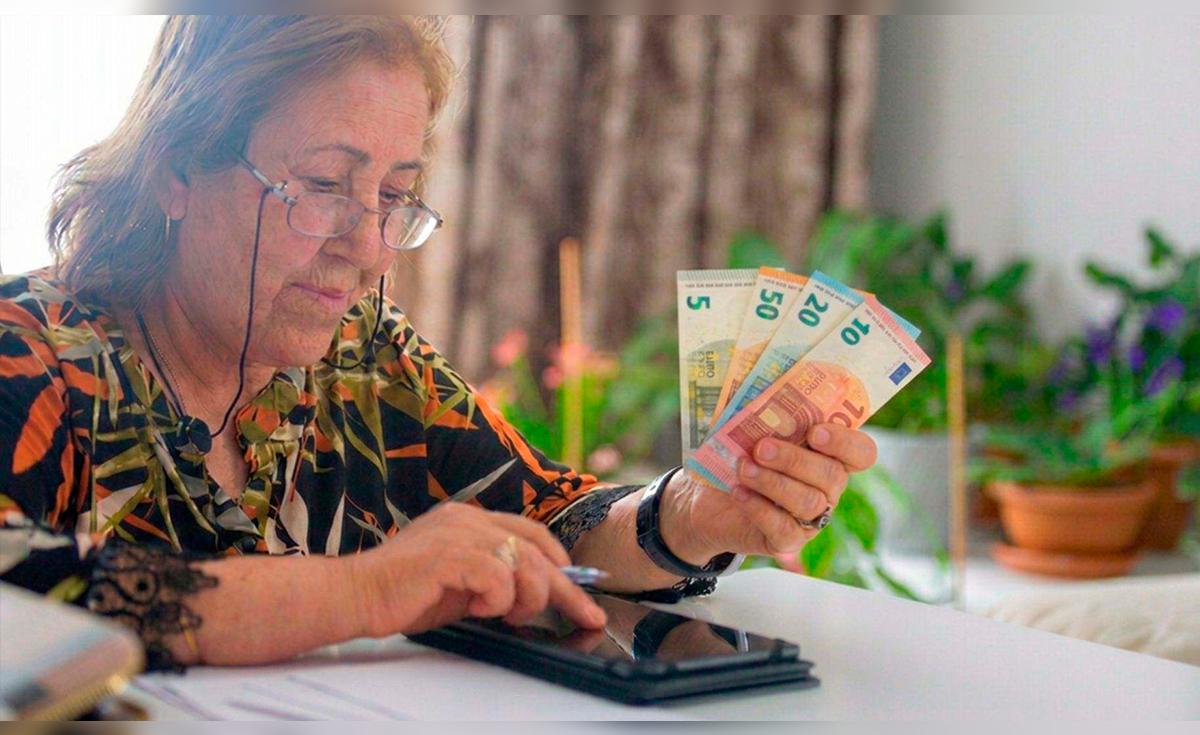
Upokojenka iz skupnosti Valenija bo morala vrniti 3.728,48 evra, ki jih je prejela v letu 2021 kot dodatek k minimalni pokojnini. Odločitev je prišla potem, ko je istega leta darovala nepremičnino sinu in razglasila kapitalsko pridobitev v višini 4.654,01 evra, za katero je Nacionalni inštitut za socialno varnost (INSS) štelo kot dohodek.
Primer je na koncu pristal na Sodišču višjega upravnega (TSJ) skupnosti Valencija, potem ko je ženska sprožila pritožbo zoper odločbo Socialne varnostne službe. Sodniki so ugotovili, da je ta pridobitev treba upoštevati pri preverjanju pogojev za ohranitev dodatka, poroča El Economista.
Donacija nepremičnine je povzročila kapitalsko pridobitev
Dodatek k minimalnemu znesku je namenjen pokojninskim prejemnicem, katerih pokojnina ne dosega minimalne višine, ki ustreza njihovi osebni in družinski situaciji. Da bi ga prejeli in ohranili, obstajajo prihodkovne meje, ki upoštevajo tudi določene kapitalske pridobitve.
- Kitajski filozof, ki je zapustil misel o popolnosti: “Ukrovljeno drevo živi svoje življenje, vendar pravilno postane les”
- Ena jama na Španiji je bila zaprta 16.800 let in ohranila prazgodovinsko bivališče z na tisoče netaknjnih predmetov
Julija 2021 je žena darovala nepremičnino sinu. V tem obdobju je razglasila neto pozitiven saldo kapitalskih dobičkov in izgub v višini 4.654,01 evra, znesek, ki je presegel določen prag za njen primer. Zaradi tega je INSS zahteval vračilo 3.728,48 evrov, ki jih je zaračunal kot dodatek.
Upokojenka je vložila predhodno pritožbo, vendar je bila ta zavrnjena. Kasneje je Delovno sodišče št. 2 v Alicanteu odločilo v korist INSS-a in zadeva je prišla na Valencijsko višje sodišče.
Sodišče meni, da kapitalska pridobitev res šteje kot dohodek
Žena je zatrjevala, da kapitalske pridobitve, ki izhajajo iz darila “ne tvorijo resničnega dohodka” in da zato ne bi smeli šteje pri določanju meje prihodkov za dodatek k minimalnemu znesku.
Vendar so sodniki, ob citiranju sodne prakse Vrhovnega sodišča, zaključili, da kapitalska pridobitev, ki je bila davčno deklarirana, “v enaki meri predstavlja dohodek, ki se upošteva pri določanju meje prihodkov”, potrebne za priznanje in ohranitev tega dodatka.
Zato TSJ meni, da bi bilo treba znesek, ustvarjen s to transakcijo, vključiti v izračun njenih prihodkov za leto 2021. Ko je ta meja presežena, je INSS imel pravico zahtevati vračilo dodatka, ki ga je prejemala v tem letu.